Facturación en México 2026: por qué una factura bien timbrada ya no es suficiente
Desde 2026 el SAT puede considerar falsa una factura que no ampare una operación real. Qué cambió, qué riesgos hay y qué respaldo conviene guardar.
"Mi factura ya está timbrada y el SAT la aceptó, así que no hay problema." Hasta 2025 esa idea le servía a casi cualquier negocio. Desde el 1 de enero de 2026 ya no alcanza: el Código Fiscal de la Federación (CFF) considera falso un comprobante que no ampare una operación real, aunque el XML esté bien emitido. Y eso aplica a cualquier negocio que facture, no solo a quienes venden facturas.
Qué cambió con la reforma fiscal 2026
El decreto que reformó el CFF se publicó en el Diario Oficial de la Federación (DOF) el 7 de noviembre de 2025 y entró en vigor el 1 de enero de 2026. Entre otras cosas, agregó una fracción IX al artículo 29-A, que exige a todo comprobante fiscal digital (CFDI):
Amparar operaciones existentes, verdaderas o actos jurídicos reales.
El mismo artículo dispone que el comprobante que no cumpla ese requisito se considera falso para efectos del Código. Dicho de forma simple: antes la pregunta era si la factura estaba bien emitida (datos correctos, timbre válido). Ahora hay una segunda pregunta: ¿la operación que describe realmente ocurrió y puedes demostrarlo?
El Instituto Mexicano de Contadores Públicos (IMCP) lo resume como el paso de la forma al fondo, y señala que la carga de acreditar que la operación existió recae en quien emite el comprobante. En la práctica, esto significa que:
- Una factura puede estar timbrada y aun así considerarse falsa si no respalda una operación real.
- Cualquier contribuyente que emita CFDI puede ser revisado, no solo los que ya tenían antecedentes.
- Tus clientes también quedan expuestos: si un comprobante se declara falso, quienes lo recibieron deben corregir sus declaraciones.
Cómo puede revisar el SAT si una factura es real
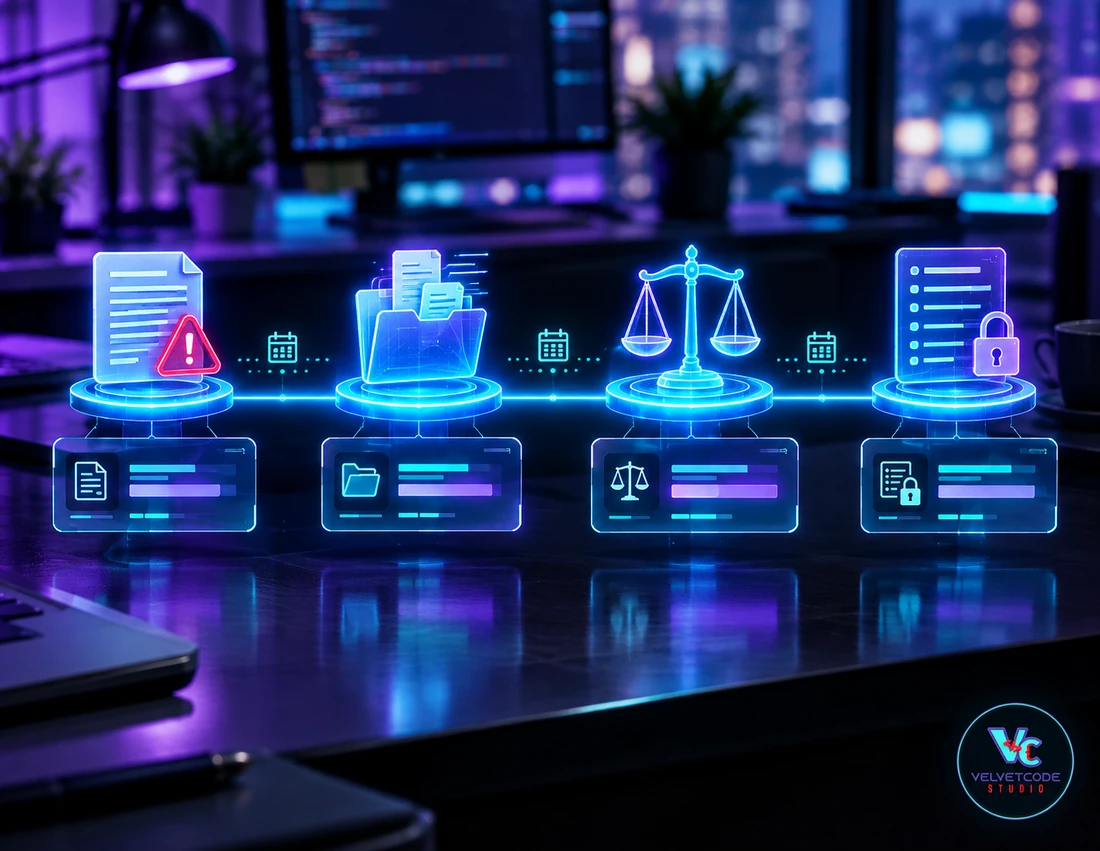
El nuevo artículo 49 Bis creó una visita domiciliaria específica para cuando la autoridad presume que los CFDI de un contribuyente son falsos. Según el texto del decreto, el procedimiento funciona así:
- La orden de visita explica por qué la autoridad presume que los comprobantes son falsos y, desde que se entrega o notifica, se suspende la emisión de CFDI.
- Quien atiende la visita puede ofrecer pruebas durante la diligencia o dentro de los 5 días hábiles siguientes.
- La autoridad tiene 15 días hábiles para resolver, y todo el procedimiento debe concluir como máximo en 24 días hábiles.
- Si no se desvirtúa la presunción, los comprobantes se consideran falsos con efectos generales. El nombre y el RFC se publican en el portal del SAT y en el DOF, y quienes recibieron esas facturas tienen 30 días naturales para corregir con una declaración complementaria; si no lo hacen, pueden quedar con su certificado de sello digital restringido.
Además, el artículo 29-A Bis permite que la autoridad determine el incumplimiento de esta fracción en cualquier otra revisión que esté haciendo, sin tener que pasar antes por el 49 Bis.
En el terreno penal, el artículo 113 Bis del CFF establece de dos a nueve años de prisión para quien expida, enajene, compre, adquiera o, desde la reforma, dé efectos fiscales a comprobantes fiscales falsos, y ese delito se investiga con independencia del procedimiento administrativo. Este artículo es informativo: cómo aplica todo esto a un caso concreto lo debe valorar un contador público o un abogado fiscalista.
Qué evidencia conviene tener de cada operación
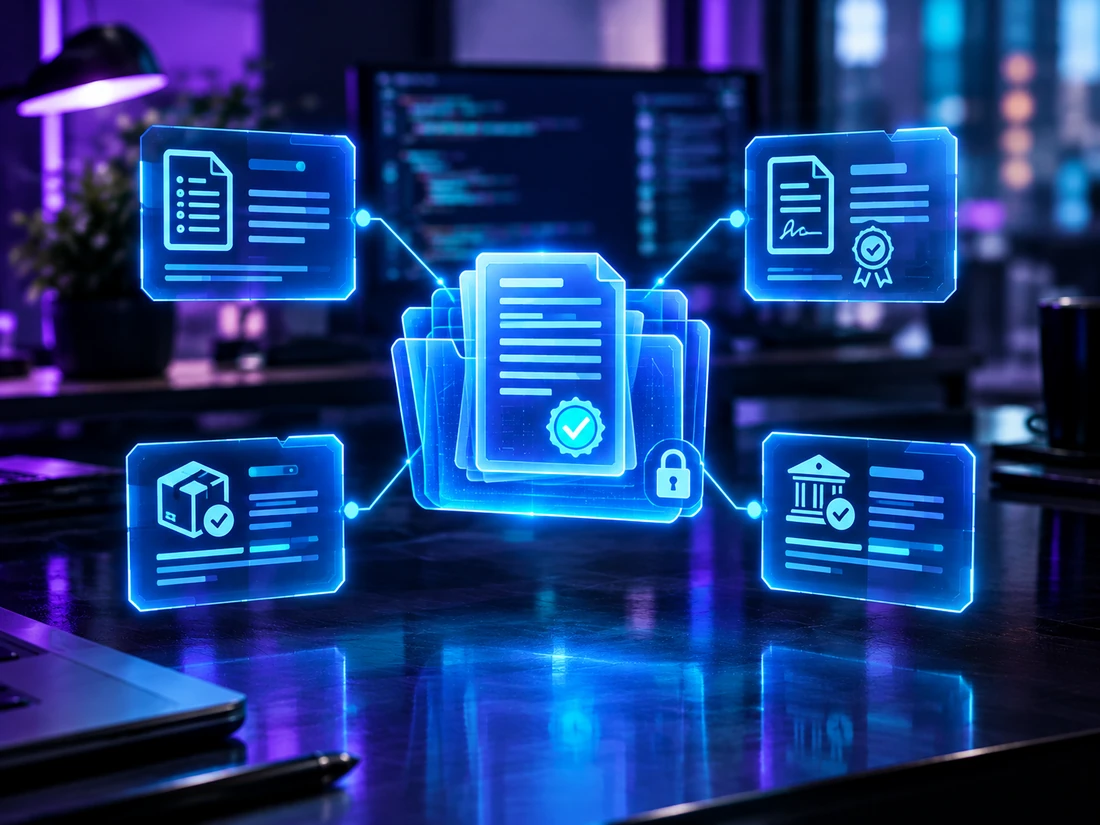
La ley no dice qué documentos bastan para acreditar una operación. El boletín Fiscoactualidades del IMCP (abril de 2026) propone armar un expediente por cada operación. No son requisitos legales sino recomendaciones de un especialista, pero dan una idea clara de qué conservar:
- Antes de vender: cotizaciones, propuestas y correos de negociación.
- El acuerdo: contrato, pedido u orden de compra con entregables específicos (no solo "asesoría"), con fecha cierta, por ejemplo mediante firma electrónica avanzada o ratificación ante fedatario.
- La ejecución: minutas, bitácoras, reportes de avance, correos de seguimiento, salidas de almacén o comprobantes de entrega.
- El pago: que salga de la cuenta del cliente y llegue a la cuenta de quien factura, con el complemento de pago ligado cuando aplique.
- La capacidad: evidencia de que cuentas con personal, infraestructura o inventario para prestar el servicio o entregar el producto.
El mismo boletín advierte, con base en un criterio del Tribunal Federal de Justicia Administrativa, que el contrato y el pago por sí solos pueden no alcanzar: hay que poder mostrar que el servicio o el producto sí se entregó. También recuerda que el Código de Comercio exige conservar libros y correspondencia por al menos diez años, así que conviene pensar este archivo a largo plazo.
Cancelar una factura: plazo y precauciones
El artículo 29-A, reformado en 2025, establece que un CFDI se puede cancelar a más tardar en el mes en que se deba presentar la declaración anual del ISR del ejercicio en que se emitió, y siempre que quien lo recibió acepte la cancelación. Según el esquema de cancelación del SAT, si el receptor no responde en tres días, la solicitud se cancela por plazo vencido.
Hay dos precauciones más:
- Quien cancela CFDI que amparen ingresos debe justificar y soportar documentalmente el motivo, y la autoridad puede verificarlo.
- Cancelar fuera de plazo puede generar una multa del 5% al 10% del monto de cada comprobante (artículos 81, fracción XLVI, y 82, fracción XLII, del CFF).
Dónde entra el desarrollo de software
No somos un despacho contable ni abogados fiscalistas. Las dudas sobre cómo aplica la reforma a tu caso, qué documentos son suficientes o cómo responder a una orden de visita se resuelven con un contador público o un fiscalista. Lo que sí hacemos es construir y mantener los sistemas donde nace cada factura:
- Ligar cada factura a su operación. Que la cotización, el pedido, la entrega y el pago queden conectados dentro del mismo sistema, para que el expediente se arme mientras se trabaja y no cuando llega un requerimiento.
- Integrar tu sistema con tu proveedor de facturación (PAC). Así los datos de la factura salen del pedido real y no se capturan a mano dos veces, según el sistema y el proveedor que uses.
- Ordenar y respaldar la evidencia. Archivos, comprobantes y minutas en un solo lugar, con respaldos y permisos de acceso. Es el mismo principio que vimos en el artículo sobre ciberseguridad en pymes: menos copias sueltas, menos puntos de error.
- Soporte y mantenimiento. Mantener el sistema al día cuando cambian reglas o catálogos.
Si no tienes claro si te conviene un sistema propio o una herramienta ya existente, lo desarrollamos en este artículo sobre software a la medida.
Fuentes y referencias
Este artículo se basa en las siguientes fuentes públicas, consultadas para su elaboración:
- Diario Oficial de la Federación (7 de noviembre de 2025) — Decreto por el que se reforman, adicionan y derogan diversas disposiciones del Código Fiscal de la Federación
- Cámara de Diputados — Decreto de reforma al CFF, DOF 07-11-2025 (PDF)
- Cámara de Diputados — Código Fiscal de la Federación, texto vigente (última reforma DOF 09-04-2026)
- mLey.mx (portal independiente que reproduce el texto de la Cámara de Diputados) — Artículo 29-A del CFF y Artículo 113 Bis del CFF
- Instituto Mexicano de Contadores Públicos (IMCP) — Fiscoactualidades 146: Código Fiscal de la Federación 2026, cómo blindar tu operación contra la presunción de comprobantes falsos (abril de 2026)
- Servicio de Administración Tributaria (SAT) — Esquema de cancelación de CFDI 2026
Conclusiones
La reforma cambió la pregunta que importa: ya no es solo si la factura está timbrada, sino si puedes demostrar que la operación fue real. Los plazos que fija la ley para responder a una revisión son cortos, y por eso armar el expediente después, cuando llega el requerimiento, suele ser tarde.
La parte práctica no requiere nada extraordinario: un expediente ordenado por operación, un sistema donde cotización, entrega, pago y factura estén conectados, y un criterio claro para cancelar. Para todo lo que sea interpretación fiscal o defensa legal, la recomendación honesta es apoyarte en un contador público o un abogado fiscalista.
Nosotros podemos ayudarte con la parte de sistemas: que la información de cada venta quede conectada, respaldada y fácil de encontrar. Si después de leer esto notas que tus facturas, pedidos y comprobantes viven en lugares distintos, es un buen punto de partida para platicarlo.
¿Quieres platicar sobre cómo está construida tu operación actual? Escríbenos y revisamos juntos por dónde empezar.
¿Tienes un proyecto en mente?
Cuéntanos qué necesitas y te ayudamos a definir la mejor forma de resolverlo.
Hablar sobre mi proyecto